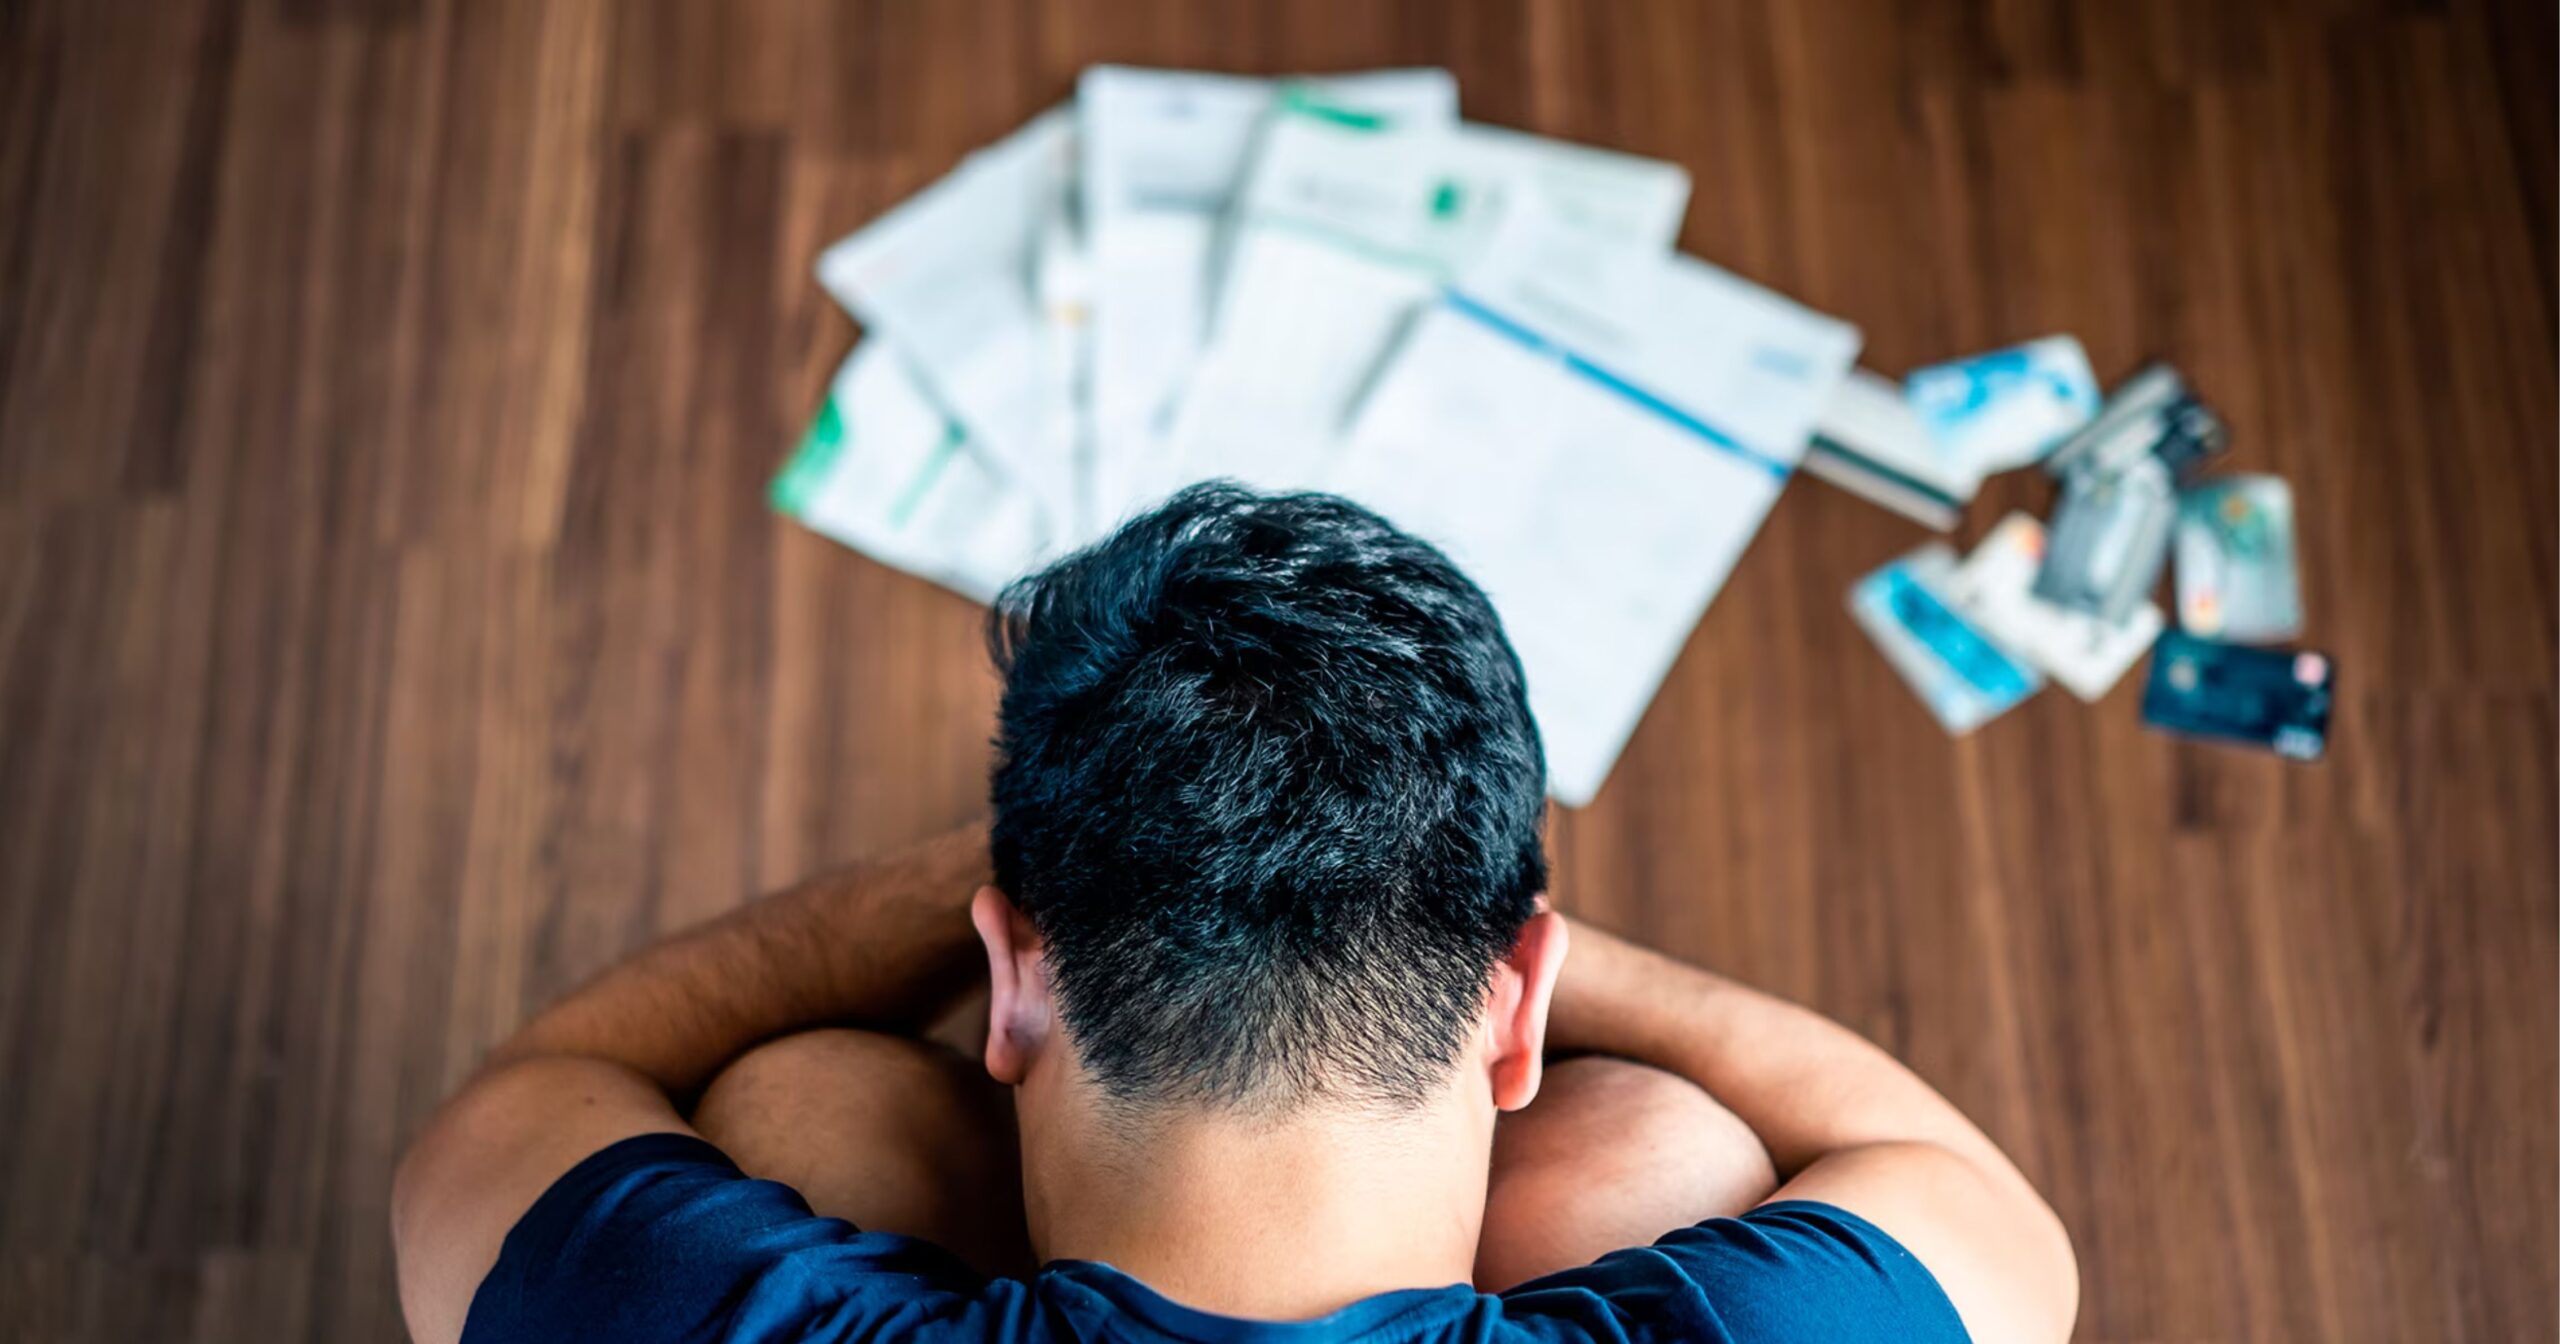
Seis de cada diez jóvenes se endeudaron en los últimos seis meses y apenas el 3% consigue ahorrar. Un relevamiento nacional expone las dificultades de miles de hogares para llegar a fin de mes, en un escenario donde el crédito se utiliza cada vez más para pagar alimentos, salud y servicios.
Endeudarse para comer y pagar las cuentas
Llegar a fin de mes se convirtió en una carrera cada vez más difícil para una parte importante de la población. Según el Monitor de Opinión Pública (MOP) de Zentrix Consultora, correspondiente a septiembre de 2026, el 72% de los menores de 40 años se queda sin dinero disponible a más tardar el día 20. Además, el 60,9% de ese grupo se endeudó durante los últimos seis meses y apenas el 3% consigue ahorrar.
Los datos, reflejan una situación que excede las dificultades individuales para administrar los ingresos: cada vez más personas recurren al crédito para cubrir gastos que deberían poder afrontar con sus salarios. La insuficiencia de los ingresos, el costo de los servicios y la pérdida de capacidad de compra dejan a miles de familias sin margen para enfrentar imprevistos.
El problema también alcanza al conjunto de la sociedad. El 56,2% de las personas encuestadas afirmó haberse endeudado en los últimos seis meses, mientras que el 81,8% considera que su salario pierde frente a la inflación. En este contexto, la desaceleración de los precios que destaca el Gobierno de Javier Milei no se traduce necesariamente en una mejora de las condiciones de vida.
Uno de los aspectos más preocupantes del relevamiento es el destino del dinero prestado. Entre las personas que se endeudaron, el 55,1% utilizó esos recursos para cubrir gastos básicos, como alimentos y salud, mientras que el 21,3% los destinó al pago de tarifas y servicios. Apenas el 11,8% recurrió al crédito para comprar bienes durables.
Es decir, una parte importante de las familias no se endeuda para realizar una compra extraordinaria o mejorar sus condiciones de vida, sino para sostener el consumo cotidiano. Cuando el salario no alcanza para pagar la comida, los medicamentos o las facturas, las tarjetas de crédito y los préstamos se convierten en una salida inmediata que compromete los ingresos de los meses siguientes.
La situación es todavía más grave entre los sectores de menores ingresos. En la clase baja, el 68,1% se endeudó durante el último semestre y, entre quienes lo hicieron, el 65,5% utilizó el dinero para gastos básicos. Apenas el 0,9% de ese sector consigue ahorrar.
La clase media tampoco queda al margen: el 51,4% se queda sin dinero antes de terminar el mes y el 47,1% tomó deuda durante los últimos seis meses. Entre quienes recurrieron al crédito en este sector, el 29% lo utilizó para pagar tarifas y servicios.
El ajuste también se paga con deuda
El Gobierno presenta la desaceleración inflacionaria como uno de los principales resultados de su programa económico. Sin embargo, la evolución de los precios no es el único indicador que permite evaluar las condiciones de vida. También importa cuánto duran los ingresos, cuánto cuestan los bienes esenciales y qué proporción del salario debe destinarse al pago de deudas.
Cuando los ingresos no alcanzan para cubrir los gastos básicos, las familias se ven obligadas a postergar consumos, utilizar ahorros inexistentes o tomar nuevos préstamos. La deuda resuelve una urgencia inmediata, pero genera cuotas e intereses que reducen todavía más el dinero disponible en los meses siguientes.
Este mecanismo puede convertirse en un círculo difícil de romper: el salario no alcanza, se solicita un préstamo para completar los gastos, el mes siguiente hay que pagar la cuota y vuelve a faltar dinero. Si esa dinámica se prolonga, aumentan las posibilidades de atrasarse en los pagos y caer en la morosidad.
La situación de los jóvenes resulta particularmente preocupante. Con ingresos insuficientes y escasa capacidad de ahorro, tienen menos margen para afrontar gastos imprevistos o períodos de desempleo. El relevamiento también muestra que el 69,1% de los menores de 40 años evalúa negativamente la situación económica del país.
La mayoría reclama intervención estatal
El informe también relevó qué piensan los encuestados sobre el papel del Estado frente al endeudamiento. El 67% considera que debería existir algún tipo de intervención pública. De ese total, el 36,1% sostiene que se trata de un problema social que requiere una respuesta estatal, mientras que el 30,9% considera que, aunque las deudas se contraen entre privados, también corresponde una intervención pública.
Entre quienes apoyan medidas estatales, la alternativa más elegida es regular el otorgamiento y las condiciones de los créditos. Esa opción reúne el 61,3% de las respuestas. En segundo lugar aparece la refinanciación de las deudas a través del Banco Central, con el 23,6%, mientras que el 7,5% se inclina por una condonación por ley.
Los resultados muestran que la preocupación por el endeudamiento no se limita a la capacidad de pago individual. También existe una demanda de reglas que impidan que el acceso al crédito se convierta en una nueva fuente de vulnerabilidad para quienes ya tienen dificultades para cubrir sus necesidades básicas.
Frente a este escenario, resulta necesario discutir medidas de protección para los hogares endeudados, condiciones de financiamiento transparentes y mecanismos de refinanciación que eviten que los intereses profundicen la pérdida de ingresos. Pero ninguna solución será suficiente si no se aborda el problema de fondo: la insuficiencia de los salarios y la dificultad para acceder a un empleo estable.
La posibilidad de llegar a fin de mes no debería depender de una tarjeta de crédito ni de un préstamo con intereses. Recuperar el poder adquisitivo, defender los puestos de trabajo y garantizar ingresos suficientes para cubrir las necesidades básicas son cuestiones centrales para enfrentar una crisis que, según el relevamiento, golpea con especial fuerza a los jóvenes y a los sectores de menores recursos.