El EMAE se desplomó 2,9% en julio y encendió las alarmas sobre una nueva recesión. Industria, comercio y construcción están entre los sectores más golpeados, mientras los salarios y el consumo siguen sin recuperar terreno. El Gobierno busca explicar el derrumbe con factores transitorios, pero los datos muestran los límites de un modelo basado en ajuste, salarios bajos y una economía cada vez más concentrada.
Un derrumbe que no es “transitorio”
El dato difundido por el INDEC es contundente: la actividad económica cayó 2,9% mensual en julio, el mayor retroceso desde los meses más duros de la pandemia. Excluyendo marzo y abril de 2020, se trata de la peor caída desde septiembre de 2019. Además, fue el cuarto mayor retroceso mensual de toda la serie 2004-2026.
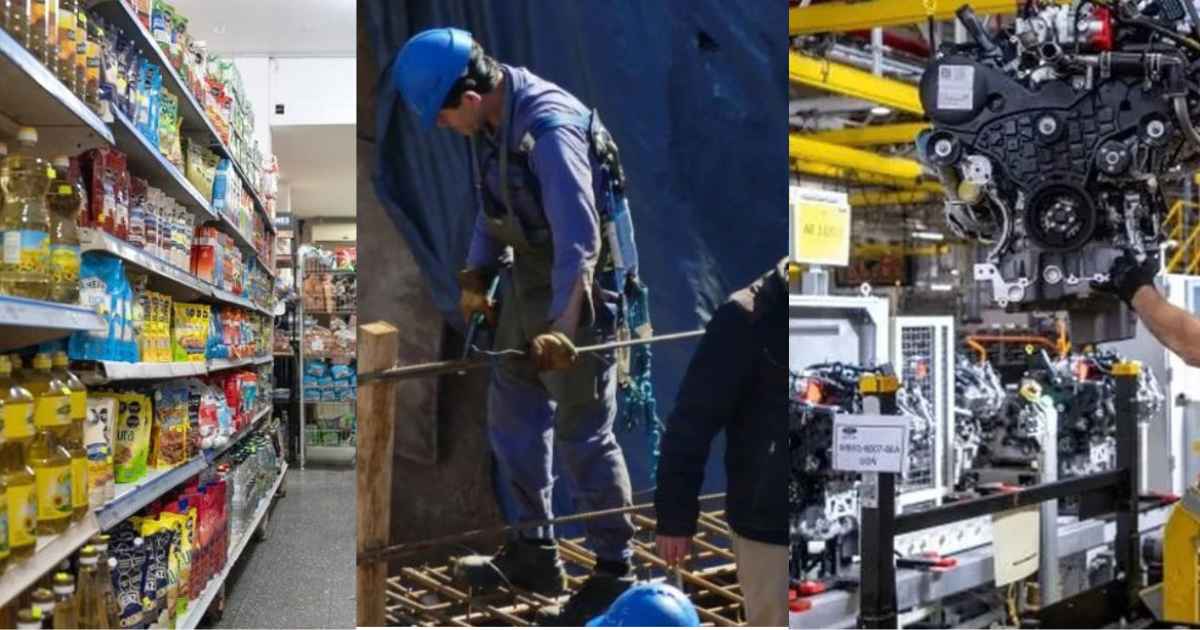
El golpe tampoco aparece aislado. En términos interanuales, la actividad retrocedió 1,4%. La industria cayó 4,6%, el comercio 5,1% y la intermediación financiera 3%. Mientras tanto, los sectores primarios y extractivos aparecen entre los pocos que logran mostrar números positivos, con hidrocarburos y minería creciendo 8,4%.
La postal es clara: mientras el Gobierno apuesta a algunos sectores exportadores y extractivos, buena parte de la economía vinculada al mercado interno se achica.
Salarios que no alcanzan, consumo que no arranca
Una de las claves del derrumbe está en la demanda interna. Entre los factores estructurales se encuentran el dólar barato, salarios reales que no logran recuperarse y un crédito que tampoco consigue reactivar la economía.
Es una consecuencia bastante lógica: si los ingresos de los trabajadores pierden capacidad de compra, cae el consumo; si cae el consumo, las empresas venden menos; y si las empresas venden menos, producen menos y frenan inversiones y contrataciones.
Por eso el problema no puede reducirse a una tormenta pasajera. El deterioro de la actividad se combina con un mercado interno debilitado y con sectores industriales y comerciales que vienen acumulando dificultades.
Caputo mira el clima y el Mundial
Frente al desplome, el ministro de Economía, Luis Caputo, buscó poner el foco en factores coyunturales: menor disponibilidad de gas para la industria, lluvias y nevadas que afectaron construcción y servicios, y menos horas trabajadas en algunos sectores por el Mundial. También destacó que la actividad acumuló un crecimiento interanual de 1,7% durante los primeros siete meses del año.
Sin embargo, incluso los análisis que relativizan el dato de julio advierten sobre un problema más profundo. El segundo trimestre ya había cerrado con una contracción de 0,6% y, después del derrumbe de julio, la posibilidad de una recesión técnica se vuelve cada vez más concreta.
Para evitarla, algunas estimaciones señalan que la economía debería crecer con fuerza durante agosto y septiembre. Pero no aparece con claridad cuál sería el motor capaz de producir ese rebote.
Una economía que crece hacia afuera y se achica hacia adentro
El modelo económico de Milei muestra así una de sus principales contradicciones. El Gobierno celebra el superávit fiscal, la estabilidad cambiaria y el crecimiento de determinadas actividades exportadoras, pero ese desempeño no necesariamente se transforma en más producción, empleo y consumo para las mayorías.
La propia información económica señala que el crecimiento se concentra en pocos sectores, con escaso encadenamiento hacia el resto de la economía. Al mismo tiempo, la inversión lleva varios trimestres de caída y el gasto público se mantiene subordinado al objetivo de sostener el superávit.
El resultado es una economía que puede mostrar buenos números en minería, hidrocarburos o pesca mientras las fábricas, los comercios y los trabajadores enfrentan otra realidad.
Que la crisis no la paguen los trabajadores
El dato de julio debería servir para discutir qué economía se pretende construir. Si el camino elegido consiste en bajar salarios, reducir el gasto público, facilitar importaciones y confiar en que algunos sectores exportadores derramen riqueza sobre el resto, los números muestran que ese derrame no está llegando.
La salida debería poner en el centro la recuperación del salario y el empleo, la inversión pública, el desarrollo industrial, el crédito productivo y la defensa del mercado interno. También discutir qué sectores estratégicos deben estar bajo control público y social para que los recursos nacionales no sean simplemente una fuente de ganancias para grandes empresas.
Porque detrás del 2,9% de caída no hay solamente una estadística del INDEC. Hay fábricas que producen menos, comercios que venden menos y trabajadores que tienen cada vez menos margen para consumir. Y mientras el Gobierno busca explicaciones coyunturales, la pregunta de fondo sigue siendo quién paga los costos de un modelo que concentra los beneficios y socializa las consecuencias de la crisis.